


発電量より、時間と場所をどう合わせるか。系統用蓄電池が変える産業インフラ
パワーエックスに聞く、再エネ時代の電力制御と新しい事業領域
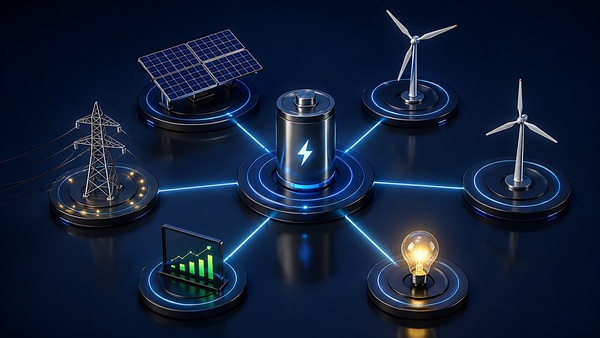
大型蓄電池の開発・製造を手がける株式会社パワーエックスは、自らを「蓄電型発電所」メーカーと位置づける。2022年の電気事業法改正では、大規模な系統用蓄電池が発電事業として定義され、蓄電池は電気をためる設備から、電力網を支えるインフラへと役割を広げている。
実際、パワーエックスでは現在、受注の約9割超を「系統用蓄電所」が占めている。再エネ時代の大型蓄電池というと、太陽光や風力で余った電気をためる設備を思い浮かべるが、系統用蓄電池は特定の発電所に付属するのではなく、電力網に直接つながり、電気が余る時間に充電し、必要な時間に放電する。
再エネが増えるほど、電気を「いつ、どこで使うか」を調整する仕組みが重要になる。パワーエックスへの取材から、多様化する電力システムの中で蓄電池が担う役割と、その普及に向けた課題を整理する。
再エネ時代の課題は、発電量より「時間と場所のずれ」
再エネの比率が高まると、発電と需要を合わせる作業は複雑になる。株式会社パワーエックス 社長室 経営推進部 広報マネージャーの大津虎太郎氏は、「電気をつくる能力や量そのものが足りないというより、時間的・地理的なミスマッチが主なボトルネックになる」と話す。
太陽光は日中に発電量が増え、電力需要は夕方以降にも大きくなる。風力も風況によって出力が変わる。発電に適した地域と、大量に電気を使う地域が離れているケースも多い。北海道や東北でつくられた電気を東京や大阪などの需要地まで届けるには、送電網の容量も関わってくる。
欧州では国境を越えて送電網をつなぎ、広い地域で電力を融通する仕組みが整いつつあるが、日本では東日本と西日本で周波数が異なり、地域をまたいで電気を送る連系線(周波数変換設備を含む)にも容量の上限がある。大津氏は、「地域間連系線の増強は長期的に重要」としつつ、整備には時間と投資がかかると指摘する。
蓄電池は、こうしたミスマッチのうち、特に発電する時間と使う時間のずれを埋めるという。
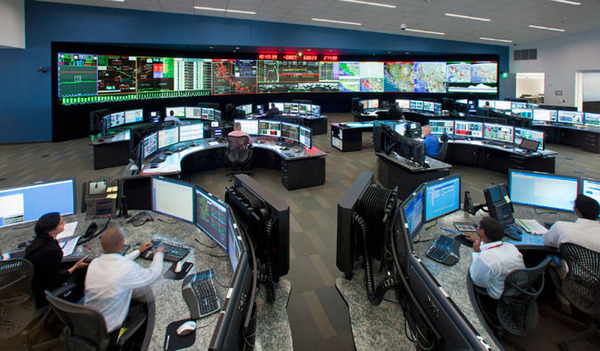
CAISOのFolsomコントロールセンター内部
パワーエックスが先行例として参考にしているのが、米カリフォルニア州の系統運用機関CAISO(California Independent System Operator)だ。CAISOは、太陽光、天然ガス、蓄電池、域外からの電力など、複数の電源を市場を通じて調整しながら、電力系統全体の需給バランスを管理している。
太陽光発電が多いカリフォルニアでは、日中に発電量が大きく伸び、夕方になると急速に低下する。CAISOはその変化に合わせて各電源を動かし、近年は蓄電池も重要な調整力の一つになっている。日中に充電し、太陽光の出力が落ちる夕方から夜に放電することで、他の電源と組み合わせて需給を合わせる。
こうした運用が広がると、蓄電池は電気をためる設備から、必要な時間帯に電力を供給する新たな「発電所」の役割を担うようになる。
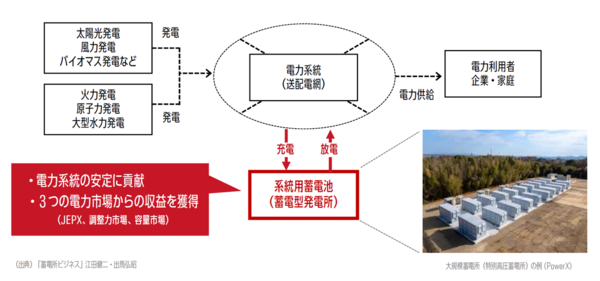
蓄電型発電所が複数の電力系統の需給バランスを管理する
蓄電所事業の壁は、「系統接続」と「市場制度」
系統用蓄電池が発電所のような役割を担うようになると、事業には設備性能に加えて、電力網へ接続する条件や市場制度が大きく関わってくる。大津氏は、現在の課題として「系統接続」と「市場制度」の2つを挙げる。
系統接続は、「いつ事業を始められるか」を左右する。蓄電所をつくるには、地域の送配電網を運営する一般送配電事業者に接続検討を申し込み、その後、本申し込みへ進む。近年はデータセンターなど大型需要の増加も重なり、検討時と本申し込み時で工事負担金が変わったり、接続時期が後ろ倒しになったりするケースがあるという。特に、大規模な工場やデータセンターなどで使われる「特別高圧」で接続する案件では、数億円規模の設備を用意してから稼働まで長期間を要することが事業計画に影響する。
パワーエックスの場合、送電設備の整備前でも工場や保管場所で所有権を移転するなど、納入時期を調整する工夫をしているという。蓄電所を運営する事業者にとって、接続時期は収益開始の時期に直結する。設備価格と合わせて、いつ運転を始められるかまで見込んだ事業設計が必要になる。
また市場制度は、「稼働後にどう収益をつくるか」に関わる。系統用蓄電所は、15〜20年といった長期で事業計画を立てるケースが多い。収益源には、将来の供給力を確保する「容量市場」、需給の細かなずれを調整する「需給調整市場」、電気そのものを売買する卸電力市場(JEPX)などがあり、複数の市場を組み合わせて運用する。
参入者が増えるにつれ、どの時間帯に充電し、どの市場で放電するかを判断する運用力も重要になる。市場ルールも変化しており、需給調整市場では上限価格の見直しが行われている。欧州などで採用される「ネガティブプライス(電力が余った際に、売り手側がお金を払って引き取ってもらう価格)」も、蓄電池の収益機会に関わる制度の一つだ。日本では、出力抑制時などに価格が0.01円キロワット時まで下がるケースがあり、今後は需給調整市場とJEPXを一体的に運用する「同時市場」の導入も議論されている。
大津氏は、「技術面というよりは、こうした制度面の確実性をどう担保していくかが最大の課題です」と話す。設備導入前の「接続」と、稼働後の「市場運用」。この2つをどこまで見通せるかが、蓄電所の事業性を大きく左右する。
LFP量産より、日本仕様の蓄電システムで勝負
国内では、東芝エネルギーシステムズ株式会社や日立エナジー、ニデック株式会社などが、蓄電システムや電力変換・制御の領域を展開している。パワーエックスもその市場に参入する企業の一つで、電池セルを外部から調達し、日本の設置環境に合わせた筐体設計や制御までを組み合わせる戦略を取る。
現在、系統用蓄電池のセルでは、LFP(リン酸鉄リチウムイオン電池)が主流だ。EVなどの車載電池では小さなスペースに多くの電気をためるエネルギー密度が重視されるのに対し、系統用では安全性、充放電を繰り返せる寿命、価格が重要になる。
日本の電池産業は、車載向けの三元系電池を中心に発展してきた。LFPでは中国を中心に大規模な生産能力が整い、セル工場には数百億〜数千億円規模の投資が必要になる。大津氏は、日本企業が系統用LFPセルの量産規模や価格で競争するハードルは高いとみる。
パワーエックスは、セルを中国やインドネシア、韓国などから調達する。その代わり、自社では電池の状態を監視・制御するBMS(バッテリーマネジメントシステム)やファームウェア、通信、受変電設備、システム全体の設計などを手がける。
その戦略が表れているのが、コンパクト型の蓄電システム「Mega Power 2500」だ。海外では、コンテナを大型化して一台当たりの容量を増やし、コストを下げる方向が主流になっている。日本では、山間部や狭い敷地、道路幅などが設置条件になり、大型トレーラーが進入できるか、重量物を現場まで運べるかといった事情が建設計画に影響する。
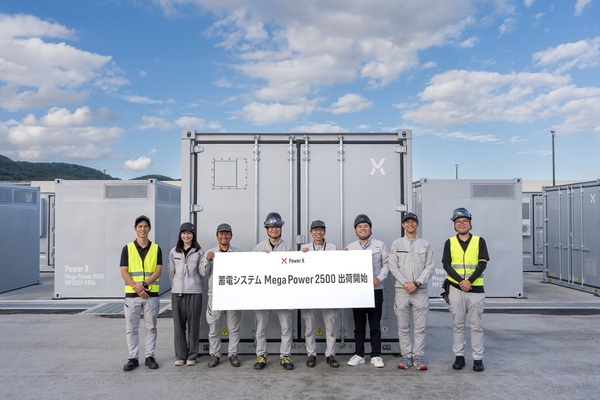
Mega Power 2500
Mega Power 2500は、同社従来の20フィート級から10フィートへ大幅に小型化しながら、容量は約2500キロワット時を確保する。日本の道路や設置環境に合わせた設計で、すでに450台以上のオーダーが入っているという。
系統につながる蓄電池は、保守・セキュリティ・制御までが競争領域
蓄電所では、設置後の保守も長期運用を支える要素になる。パワーエックスは岡山県玉野市に製造拠点を持ち、国内にエンジニアと交換部品を置くことで、故障時の停止時間を抑える体制を整えている。
発電とは遠く思われるが、サイバーセキュリティも重要だ。系統用蓄電池は通信回線を通じて充放電の指令を受ける。大規模な設備が増えるほど、制御システムへの攻撃や障害は、個々の蓄電所から電力網全体へ影響が広がる可能性がある。パワーエックスでは、IoT製品向けセキュリティ制度「JC-STAR」ですでに適合ラベルを取得済み。今後も変化する電力系統への接続に求められるセキュリティ要件への対応も進めている。
さらに、制御する範囲は電池そのものから外側へ広がる。コンテナ内部ではBMSがセルの電圧や温度を管理し、その上位では複数の蓄電池や、電圧を変換して電力網につなぐ受変電設備を連携させる。実際の運用では、電力需給や市場価格を見ながら、充放電する時間と量も決める。
大津氏がパワーエックスの領域として挙げるのは、「IP通信」「ファームウェア」「BMS」「上位制御・設計」「高圧受変電」「運用」といった電池セルの外側だ。世界で量産されるセルを調達し、日本の道路や設置環境、電力網、保守、セキュリティの条件に合わせて一つのシステムとして成立させる。系統用蓄電池では、こうした統合まで含めて競争領域が広がっている。
その周囲には、異業種が関われる余地も大きい。用地開発や設備工事、物流、保守、通信、サイバーセキュリティ、AIを使った需給予測や市場運用、長期事業を支える金融や保険など、蓄電所を動かすために必要な機能は幅広い。電池そのものをつくらなくても、自社の技術やサービスを電力インフラの一部として組み込める可能性がある。
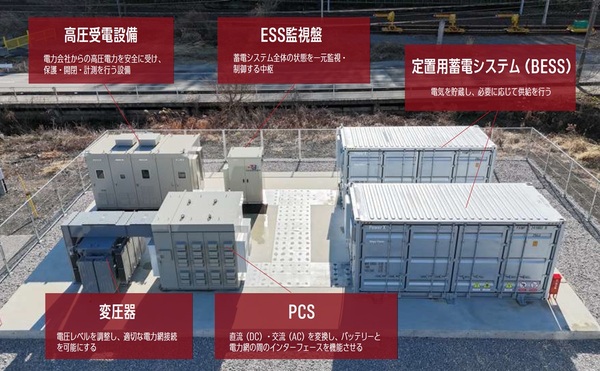
蓄電型発電所の構成機器
電力制約が、データセンターや工場の立地を変える
蓄電池の用途は、発電側から大量に電気を使う需要側にも広がっている。データセンターでは、送電網の容量や増強工事の都合から、必要な電力を段階的に確保するケースがある。パワーエックスには、「必要な電力の半分は2年後に引き込めるが、全量を確保できるのは5年後になるため、その間を蓄電池で補い、早くサーバーを稼働させたい」といった相談も寄せられているという。
データセンターの立地条件も変わりつつある。これまでは通信遅延や人材確保などから都市部の近くに集まる傾向があったが、AI向けの大規模データセンターでは消費電力が大きく、電源単価や再エネを調達しやすいかどうかが事業コストに直結する。系統容量に余裕があり、再エネ電源を確保しやすい地域ほど、新たな立地候補になりやすい。
さらに、複数のデータセンターを連携させれば、電力に余裕のある地域へAIの演算需要を移したり、非常用として備えた蓄電池を平時には電力市場で運用したりすることも考えられる。データセンターは大量に電気を使う需要家であると同時に、需要の動かし方や蓄電池の使い方によって、電力需給の調整にも関われる。
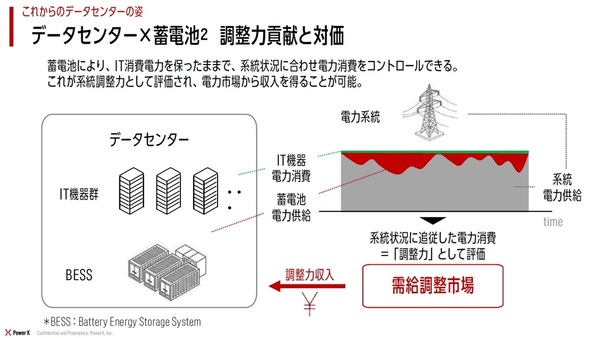
こうした電力と通信を一体で考える「ワット・ビット連携」は、国のGX政策でも進められている。経済産業省と総務省は、データセンターの整備を見据え、電力インフラと通信インフラを連携させ、脱炭素電源が豊富な地域へのデータセンター立地を促す方針を示している。
北海道苫小牧市では、パワーエックスが2028年の工場稼働を目指すほか、ソフトバンクの大型データセンター、複数の特別高圧蓄電所、再エネ発電設備の集積が進んでいる。九州でも、再エネの出力抑制が発生するほど発電量が多く、電力コストの低さを背景に半導体工場などの立地が進む。発電した電気を遠くへ送るだけでなく、電源や蓄電設備のある地域へ需要側を近づける。電力を「どうつくるか」と「どこで使うか」を一体で考えることが、これからの産業立地の条件になりつつある。
ここまで見てきたように、電力の流れが変わる一方で、脱炭素では、排出を減らすだけでなく、出てしまったCO₂をどう回収し、扱うかも重要になる。続く第3回では、CO₂をつかまえる材料に注目し、回収技術がどこまで産業として成立するのかを考える。
本記事はアフィリエイトプログラムによる収益を得ている場合があります