


グローバルに勝てるスタートアップが「スケールアップ」するための条件とは?
~FoundersNation株式会社の名倉勝氏が語る、日本のエコシステムが目指すべき地平~
提供: 京都大学プラットフォーム学卓越大学院プログラム
データで見る、国内外のスタートアップを取り巻く「冷酷な現実」
翻って、日本のスタートアップ環境はどうなっているのだろうか。政府が「スタートアップ育成5カ年計画」を掲げて以来、国を挙げた支援が行われてきたが、国内のスタートアップ数の大部分を占めているのは、まだ少額の資金で動いている「Pre-seed」や「Seed」と呼ばれる初期ステージの企業だ。
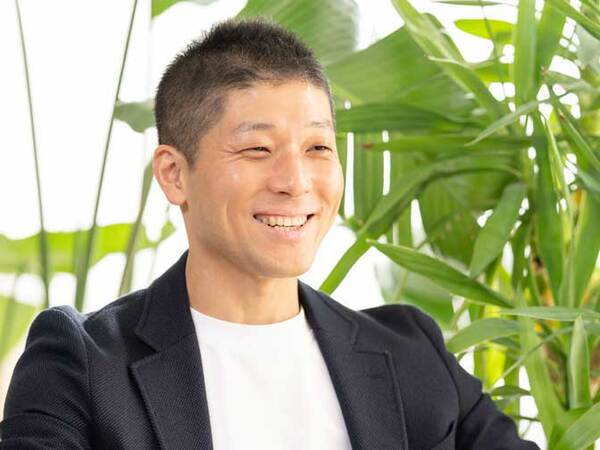
名倉氏は、日本とアメリカにおける「Seed」ラウンドの調達額の「中央値」を比較したデータを提示した。
日本: 約5400万円
米国: 約6億円
「もし日米で全く同じ技術、同じアイデアを持ったスタートアップが同時に立ち上がったとしたら、初期の段階でこれだけの資金力の差がつく。アメリカの企業は最初の数年間で6億円を投じて一気に研究開発や優秀な人材の採用を進められるのに対し、日本は5000万円でやり繰りしなければならない。これでは、グローバル市場で戦う上でハンデになりえます」と、名倉氏は構造的な資金量の格差を指摘する。
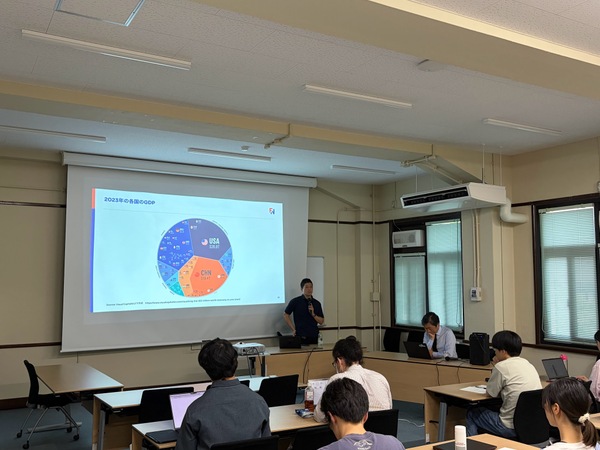
また、各国の経済規模(GDP)に対するスタートアップエコシステムの経済価値を比較すると、2024年のStartup Genome社の集計では米国や英国、韓国などが高い数値を叩き出す中、日本はわずか1.7%と低迷している。
成長の前提となる「コミュニティ」と海外のスケールアップ事例
エコシステムを有機的に機能させるために最も重要なピースが「コミュニティ」である。新しい誰もやったことのないビジネスに挑むスタートアップの道は過酷だからこそ、名倉氏はコミュニティが持つ「ピア(同じことに取り組む仲間や競合)の3つの効果」の重要性を説く。
ピアサポート(Peer Support): 起業家同士が、過酷な環境の中で助け合う関係性。
ピアラーニング(Peer Learning): 成功事例や失敗事例、本当に意味のある関係者の紹介や評判の共有。
ピアプレッシャー(Peer Pressure): 「あいつができたから俺もできるんじゃないか」という、健全な焦りと刺激。
名倉氏は、2026年1月にサンフランシスコで開催されたバイオテックのカンファレンスでのエピソードを披露した。イギリス発のバイオテック企業が、IT系ベンチャー中心のY Combinatorに参加した際、その経営者は「最大の価値は、アメリカのスタートアップが持つ圧倒的なスピード感と文化を肌で知り、それを自社に持ち帰ることができた点だ」と語ったという。アメリカのトップ層が持つ「ピアプレッシャー」とスピードの基準に触れることで、自らの成長速度を再定義した事例だ。
北欧・フランスに学ぶ「スケールアップ」の具体モデル
日本国内だけでスタートアップを見ていると、時価総額1000億〜2000億円規模の上場で「大成功」と扱われがちだが、海外では桁違いのスケールアップが達成されている。
北欧のエコシステムでは、フィンランド発の「Wolt」が約1兆円で買収され、スウェーデン発の「Spotify」は一時の時価総額が約20兆円を超えるほどの巨大プラットフォーマーへと上り詰めた。また、フランス政府の取り組み「ラ・フレンチテック(La French Tech)」では、有望とされるFrench Tech 120選出されるには「20millionユーロの売上があり、過去3年間、平均15%以上の売上成長を維持していること」という選定基準を設け、国策としてスタートアップの成長カーブを規定・支援している。
こうしたグローバルスタンダードの経営を学ぶ場が日本に少ないという問題意識から、FoundersNation株式会社は体系的な経営カリキュラムを提供する「Startup Business School」を2026年から開講。今後も大学や地域のエコシステムとの連携を深めていく予定だ。
【質疑応答】インセンティブ設計とディープテックのピボット
Q1. 日本のストックオプション(SO)はインセンティブとして弱すぎるのではないか?
受講生: 日本のスタートアップにおけるストックオプション(SO)などのインセンティブ設計は非常に魅力が乏しいと感じています。低い給与で、しかも「退職したら権利が失効する」ような使い勝手の悪いSOを渡され、実るか分からない神輿を担がされているように見えます。日本のスタートアップが被雇用者側から見て厳しいのは、日本という市場の小ささが原因なのでしょうか、それとも税制などの制度に問題があるのでしょうか。
名倉氏: 非常に的確で、素晴らしい論点です。この問題は、いくつかの要素に分けて考える必要があります。 第一に、日本の税制適格SOの行使条件の制限や契約による制限といった米国と比較した際の使いにくさがあります。第二に、優秀な人材の奪い合いが激しく人材側の交渉力が強いシリコンバレーに比べ、スタートアップ側が十分な条件を被雇用者に提示できないことも要因です。そして第三に、エグジット時の企業価値の決定的な差にあり、日本でエグジットした際には米国ほどの経済的なリターンがありません。 日本には「スタートアップはお金がなくても頑張るもの」という印象を持っている人もいますが、優秀な人を集めるためにしっかりと大型の資金調達を行い、適切なスピードを維持しながら成長する覚悟が必要です。
Q2. ディープテック起業におけるエグジット戦略と計画変更(ピボット)について
受講生: 大学のオープンイノベーション施設に行くと、マーケティング先行で発信が目立つスタートアップに目が向きがちで、手段が目的化しているように見えるケースもあります。一方で、大学の強みを活かした『ディープテック(研究開発型)』の起業においては、最初からエグジットの形を明確に想定して動いているものなのでしょうか。
名倉氏: ディープテック(特にライフサイエンスや創薬)の特徴として、一部の分野では「市場リスクが低く、技術リスクが高い」ということが挙げられます。例えば一部のがん治療薬などは患者のニーズがあることは最初からわかっており、メガファーマへのエグジットを想定しやすいため、VCから資金を調達する段階でエグジットシナリオはかなり緻密に計画されていることがあります。その一方で、市場環境の変化によってエグジットの方針が変わることも、分野によってはあります。分かりやすい例が、東京証券取引所によるグロース市場の上場維持基準の見直し議論です。2025年9月に決定され、「上場から5年経過後に時価総額100億円以上」が求められるようになります。これにより「とりあえず小規模でもいいから国内でIPO(上場)をゴールにする」というこれまで数としては多かったエグジットがしにくくなっています。結果として、プロダクトそのものは変えていないものの、上場から大手企業へのM&Aへとエグジット戦略を変えているスタートアップも出てきているようです。
まとめ:日本発のグローバルプラットフォーマーを生み出すために
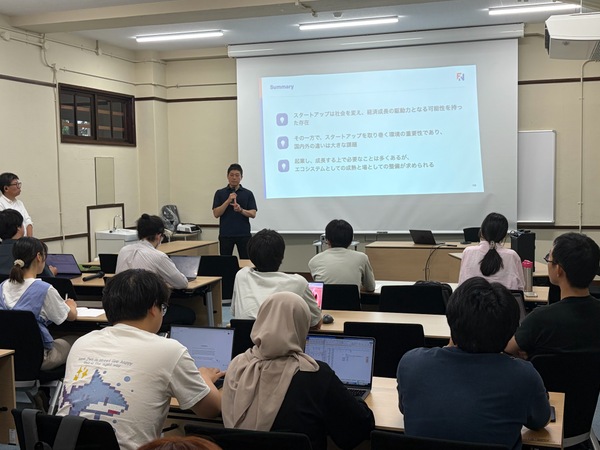
講義の締めくくりとして、原田先生から次のような総括が語られた。
「自己紹介から始まり、なぜスタートアップなのか、成長させるためにどうしたらいいのかという多くのヒントをいただきました。やはり日本発のスタートアップが海外へ進出するためには、多くのケースから体系立てて学ぶことが非常に重要であるというお話しだったかと思います。また『今日をきっかけにスタートアップに携わるということも含めた、さまざまなキャリアを考えてほしい』という熱いメッセージも受けました。是非とも皆様のほうでも、今日の講義を糧に『あの時に名倉さんのあの講義を聞いてこうなりました』と言えるようになっていただけたらと思います。本日、非常に多くの情報、多くのメッセージもいただきました名倉様に、感謝を込めて、拍手をして終了したいと思います。どうもありがとうございました」
大企業が構造的に破壊的イノベーションを起こしにくいからこそ、社会をアップデートする役割がスタートアップに期待される。そのために、スタートアップが新しい事業に挑戦し、スケールアップできるプラットフォームを整えていくことこそがこれからの日本全体での最大の課題となっていくのだろう。
本記事はアフィリエイトプログラムによる収益を得ている場合があります