


グローバルに勝てるスタートアップが「スケールアップ」するための条件とは?
~FoundersNation株式会社の名倉勝氏が語る、日本のエコシステムが目指すべき地平~
提供: 京都大学プラットフォーム学卓越大学院プログラム
そもそも「スタートアップ」とは何か? 中小企業(Small and Medium Enterprises; SMEs)との本質的な違い
日本におけるスタートアップの議論が成熟しつつある中、名倉氏は改めて「スタートアップ」と、一般的な「中小企業(Small and Medium Enterprises; SMEs)」の本質的な違いを整理した。
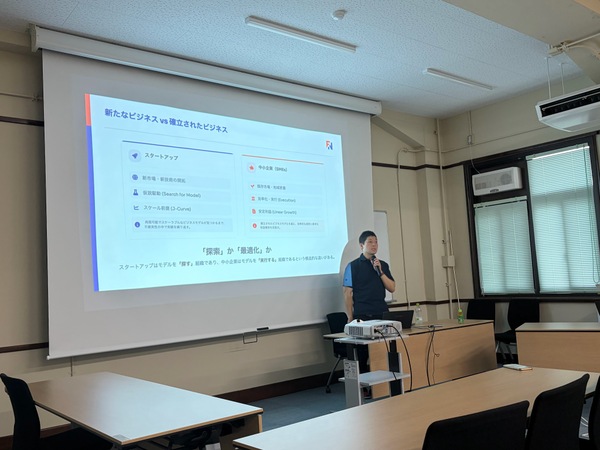
スタートアップの本質は、「新しいことへの挑戦」と「仮説駆動」にある。誰もやったことのないビジネスモデルや新しい技術を用い、存在しない市場を自ら創りに行く。そのため、成功するかどうかが事前には分からない不確定性(リスク)を抱えながら、あらかじめ爆発的な規模拡大(スケール)を前提として動く。これが「探索(Exploration)」のビジネスだ。
一方、地域に密着した新しいラーメン屋を開業するような中小企業の創業は、ビジネスモデル自体はすでに実証されており、市場も存在する。ここでの焦点は「より美味しく、より効率的に作る」という、最適化や実行力「エグゼキューション(Execution) 」の勝負となる。
この違いは、企業の成長曲線に決定的な差を生む。スタートアップは、何が売れるか、どう作ればいいかが判明するまで売上が立たないにもかかわらず、巨額の研究開発費や先行投資が必要になるため、創業初期に大きな赤字の掘り込みが発生する。しかし、新たな技術・プロダクト開発の達成や、大口の顧客獲得により、ビジネスは一気に立ち上がり、爆発的な右肩上がりの成長を見せる。この軌道こそが「Jカーブ」だ。
一方の中小企業は、最初から売れると分かっているものを扱うため、初期から着実に利益が出る。その代わり、既存市場の枠内であるため成長は一定のところで頭打ちになり、なだらかな曲線や線形的な成長を描く。
名倉氏は、この構造の違いがファイナンスの仕組みに直結していると指摘する。 「銀行などが行う融資は比較的低リスク・低リターンの貸し付けを念頭に利率などが設計されている。しかし、最初に大きな赤字を掘り、最悪の場合はゼロになるリスクのあるスタートアップに貸せるお金は限られています。だからこそ、新たなプロダクト開発やビジネスモデルを伴うスタートアップに対してハイリスク・ハイリターンの投資を行うベンチャーキャピタル(VC)をはじめとした銀行とは異なる資金の出し手が重要になってきます。」
さらに、スタートアップに求められる「成長スピード」の一つの例として、シリコンバレーの著名アクセラレーター「Y Combinator」の基準を紹介した。共同創業者のPaul Grahamが2012年にエッセイで書いたこととして、Y Combinatorの参加期間中に「毎週5%〜7%」の成長を遂げていればそれはよい成長率。「毎週10%」の成長をしていたら、それは特によい成長ということだ。「毎週10%の売上成長」を年率に換算すると、驚くべきことに1年で142倍の成長になる。初期の売上が極めて小さい時期の数字とはいえ、この圧倒的なスピード感がY Combinatorで採択されているスタートアップのスピード感であり、日本のスタートアップが知っておくべき時間軸であるとした。
なぜ大企業は破壊的イノベーションが苦手なのか? 「ジレンマ」の構造
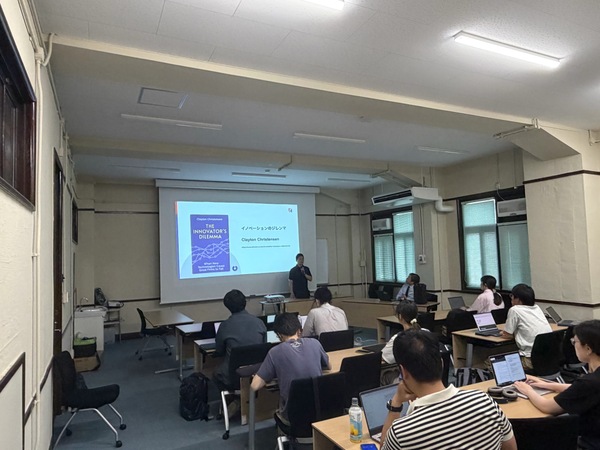
講義の中盤、名倉氏はクレイトン・クリステンセン教授の提唱した「イノベーションのジレンマ」を引き合いに出し、なぜ大企業の中から破壊的な革新が生まれにくいのか、その構造的理由を解説した。
破壊的イノベーションとは、登場初期は既存製品よりも性能が低く、主要な顧客からは見向きもされないものの、研究開発等により大きな市場から求められる性能に達した時に市場全体を席巻して世の中の構造を作り変えてしまうような技術やプロダクトを指す。大企業が破壊的イノベーションを創出するのは苦手であり、これは既存の巨大な市場と優良顧客の声に真摯に耳を傾け、合理的な経営判断を行っているからに他ならない。既存顧客やサプライチェーンとの付き合いが、抜本的に異なる技術に取り組むことを妨げてしまう。既存顧客との利害コンフリクトや、社内の意思決定構造が足かせとなり、一見すると「小さく、利益率が低く、性能も悪い」新技術への投資に踏み切れないのだ。
名倉氏は、歴史上の具体的な事例をいくつか提示した。
ハードディスク業界の変遷: かつてメインフレーム向けのハードディスクを作っていた大企業は、登場当初は容量が少ない小型のハードディスクの開発に取り組まず、小型ハードディスクの容量の増加とともに市場から淘汰されていった。
音楽産業とストリーミング: 通信インフラの高速化やコンテンツの充実により、当初は注目されていなかったSpotifyのようなストリーミングが音楽視聴手段として拡大し、CDによる音楽の購入が置き換わった。
このように、大企業が自社内で破壊的イノベーションを起こすことの難しさは歴史が証明している。だからこそ、多くのグローバルな大企業はみずから開発するのではなく、「外部のスタートアップを活用・買収する(M&A)」という戦略をとっている。
例えば、ライフサイエンス・製薬業界が顕著だ。ファイザーが世に送り出したmRNAワクチンは、ドイツのスタートアップ「BioNTech」が開発において重要な役割を果たした。巨大製薬企業が世に送り出している革新的な新薬のうち、自社のR&D(研究開発)から生まれたものばかりではなく、外部バイオスタートアップの買収やライセンシングの割合が多いメガファーマも多い。
テック業界の巨人たち(ビッグテック)も同様だ。GoogleによるYouTubeの買収や、Facebook(現Meta)によるInstagramの買収も同様であり、ビッグテックはスタートアップを積極的に買収して自身の大きなビジネスに組み込むことで新たなプロダクトや技術を獲得し、プラットフォーマーの地位を維持している。
本記事はアフィリエイトプログラムによる収益を得ている場合があります