



「Ishare Investor Survey 2026Q2」 を公開
PR TIMES
株式会社Ishare
投資判断は、どこで止まるのか――開示の量は足りている。足りないのは、「いま買う理由」。
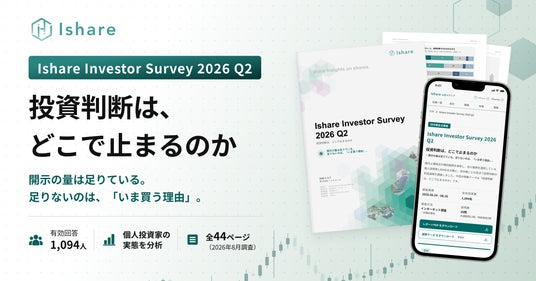
リサーチ・コミュニティ・プラットフォーム「Ishare」を運営する株式会社Ishare(本社:東京都千代田区大手町、代表取締役:長谷川翔平)は、日本株の個別銘柄に投資している個人投資家を対象とした四半期定点調査「Ishare Investor Survey 2026 Q2(有効回答1,094人)」の結果を公開しました。本リリースでは、計20問からなる調査から得られた3つのインサイトを抜粋して紹介します。全44ページのレポート全文(9つのインサイト、設問別の集計結果および調査票)やバックデータは、下記サイトより取得頂けます。本調査結果を引用・転載される際は、出典として「Ishare Investor Survey 2026 Q2(株式会社Ishare)」と明記してください。
URL:https://ishare-emh.com/media/investor-survey/2026q2
本レポートは、読者として個別銘柄への投資判断を自ら行っている個人投資家と、上場企業のIR・経営企画のご担当者の双方を想定しています。また、2026 Q2調査では、成立した投資ではなく成立しなかった投資の背景分析を重視しました。買われた理由よりも、買われなかった理由のほうが、投資家・発行体の双方にとって改善の余地を正確に示すと考えたためです。
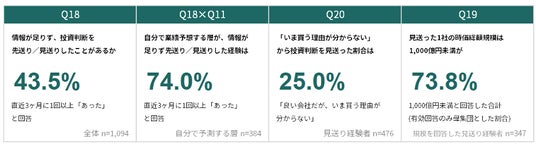
図表1 本調査の主要な発見 注)(Q18×Q11)はQ18の回答をQ11の分類別に集計したもの。構成比は小数第2位を四捨五入。
■Insight 1|「見送り」は、最も熱心な投資家のところで起きている
直近3か月に「情報が十分に得られず、判断を先送りしたり見送ったりした」経験がある人は43.5%(476人)でした。うち「5回以上」が10.0%、「3~4回」が16.5%を占め、四半期に3回以上の見送りを経験した投資家が全体の4分の1(26.4%)に達します。
この経験率は、投資家の分析姿勢によって大きく異なります。自分で業績を予想する層では74.0%、そのうちExcelなどで詳細なモデルを作る層では83.8%、生成AIをほぼ毎日使う層では85.8%に達する一方、定量的な予想をしない層は20.4%にとどまりました。
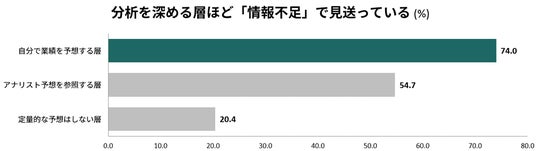
図表2 分析深度別に見た「情報不足による見送り」経験率〔Q18×Q11〕 設問文(Q18) 日本株の売買を検討していて、情報が十分に得られず、判断を先送りしたり見送ったりしたことは、直近3か月で何回くらいありましたか。(単一回答)注1)「5回以上」「3~4回」「1~2回」のいずれかを選んだ人を「見送りあり」として集計。集計対象 n=1,094。注2)分析深度はQ11による分類。「Excelなどで詳細なモデルを作る」「主要なKPIや利益を簡易的に予想する」「会社予想を自分なりに修正して使う」を〈自分で業績を予想する層〉、「アナリストのコンセンサス予想を参考にする」を〈アナリスト予想を参照する層〉、「定量的な予想はしない」「当てはまるものは無い」を〈定量的な予想はしない層〉としています。
定量的な予想をしない投資家は、そもそも「情報が足りない」という壁に到達しません。壁にぶつかるのは、企業の数字を自分で組み立てようとした投資家だけです。見送りの多さは、その投資家の熱心さの裏返しでもあります。見送り経験者の61.8%が6銘柄以上を保有し、42.9%が投資経験10年以上、40.3%が金融資産1,000万円以上でした。
■Insight 2|手が止まるのは「情報の量」ではなく「いま買う理由」
直近で投資判断を見送った1社について尋ねた結果、最も多かったのは「良い会社だとは思ったが、いま買う理由(次に株価が動くきっかけ)が分からなかった」25.0%でした。第2位の「資料を探したが必要なものが見つからなかった」14.9%に10ポイント以上の差をつけています。
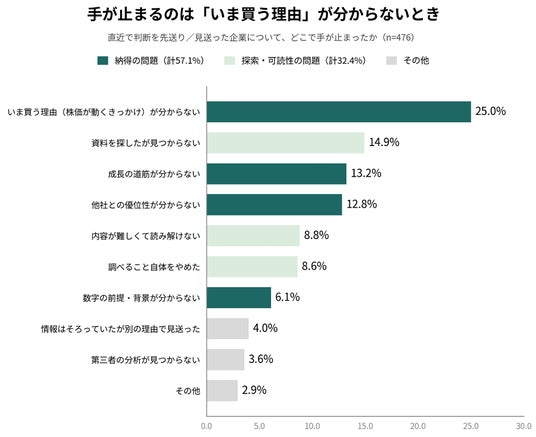
図表3 直近で判断を先送り/見送った企業について、手が止まった場所〔Q20〕 設問文(Q20) 前問でお答えの、直近で判断を先送りしたり見送ったりした企業について、どこで手が止まりましたか。最も頻度の多いものを1つお選びください。(単一回答) 注1)ベース:Q18で「5回以上」「3~4回」「1~2回」のいずれかを選んだ人(n=476)。 注2)グラフ中の選択肢名は文意を保ったまま短縮しています。全文は「3. 調査データ」の調査票をご参照ください。
詰まりを性質で分けると、探索・可読性の問題(資料が見つからない/読み解けない/調べる前にやめた)が32.4%であるのに対し、納得の問題(いま買う理由/成長の道筋/他社との差/数字の前提)は57.1%を占めます。投資家の6割近くは資料にたどり着いており、それでも判断に至っていません。
「良い会社だとは思った」という前置きは重い意味を持ちます。企業の説明は届いており、事業の理解も得られています。それでも投資に至らないのは、「良い会社である」ことと「いま買う理由がある」ことの間に橋が架かっていないためです。多くの開示資料は前者の証明に紙幅を割き、後者──次に何が起きて、それが企業価値をどう動かすのか──をほとんど語っていません。
■Insight 3|見送りは中小型株に集中し、規模ごとに詰まる場所が違う
見送られた企業の規模を尋ねたところ、時価総額1,000億円未満が53.8%を占めました。最も多いのは100億円以上300億円未満(24.2%)です。「規模はわからなかった・意識していなかった」も27.1%あり、これを除いた実数ベースでは、規模を認識できた回答のうち73.8%が1,000億円未満でした。
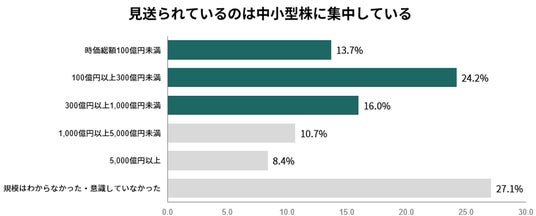
図表4 直近で判断を先送り/見送った企業の時価総額規模〔Q19〕 設問文(Q19) 判断を先送りしたり見送ったりした企業のうち、直近の1社について、その規模はどのくらいでしたか。 (単一回答) 注)ベース:Q18で見送り経験ありと回答した人(n=476)。
さらに規模別に「手が止まった場所」を見ると、構図が入れ替わります。時価総額100億円未満では「調べること自体をやめた」が21.5%と突出し、探索コストに見合わないと判断されています。100億~300億円では「資料が見つからない」26.1%が最多で、探しには行ったものの到達できていません。一方、300億円を超えると「いま買う理由が分からない」が36.8%(300~1,000億円)、42.5%(5,000億円以上)と最大の詰まりになります。規模が小さいうちは「見つけてもらう」ことが課題であり、規模が大きくなると「納得してもらう」ことが課題になります。
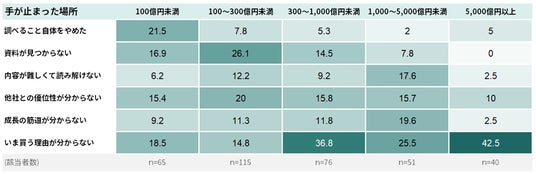
図表5 企業規模別に見た「手が止まった場所」〔Q19×Q20〕 見送り経験者について、Q19(見送った企業の時価総額規模)×Q20(手が止まった場所)のクロス集計(列%)注1)各列は当該規模を選んだ回答者を100とした構成比(%)。枠線付きのセルは列内で最も高い項目。 注2)Q20の選択肢のうち上位6項目を抜粋。「情報はそろっていたが別の理由で見送った」「第三者の分析が見つからなかった」「その他」は省略。 注3)母数が小さい区分を含むため、参考値としてお読みください。
■調査概要
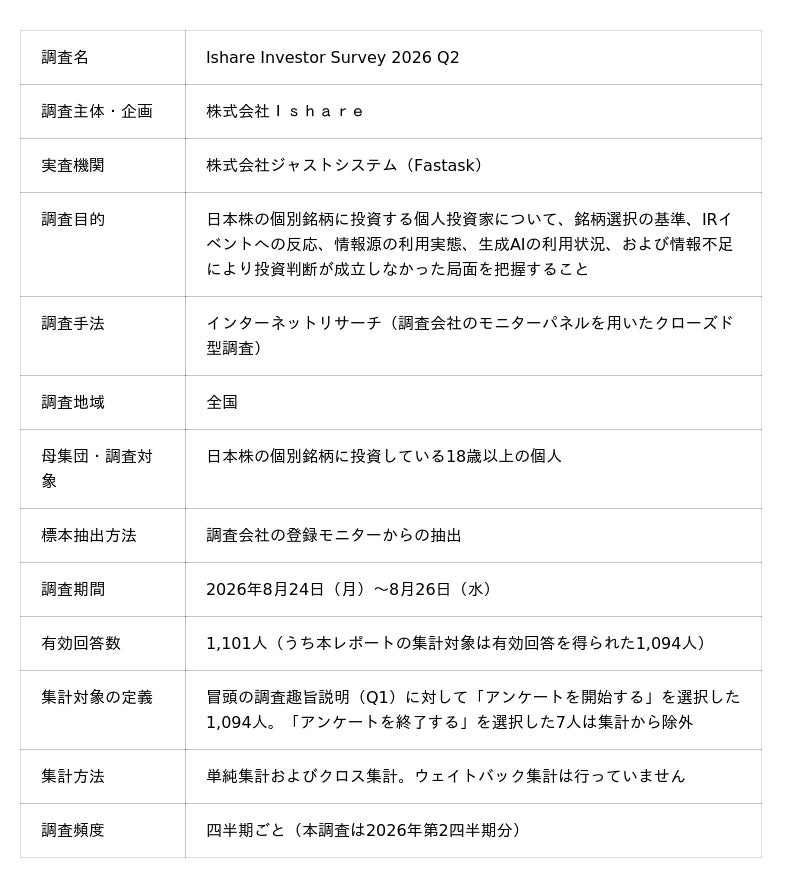
※ 構成比は小数第2位を四捨五入しているため、合計が100.0にならない場合があります。「3つまでの複数回答」の設問は回答計が100.0を超えます。本調査は登録モニターを対象とした調査であり、日本の個人投資家全体の分布を推定するものではありません。
Ishare公式サイト:https://ishare-emh.com/
----------------------------------------------------
Ishare 会社概要
Purpose :投資情報市場を深化する
会社名 :株式会社Ishare
所在地 :東京都千代田区大手町1-7-2 東京サンケイビル27F
設立 :2021年9月
代表者 :長谷川 翔平
事業内容
リサーチ・コミュニティ・プラットフォーム「Ishare」の開発・運営
フリーアナリストレポートの執筆・公開
会社HP :https://corporate.ishare-emh.com/
----------------------------------------------------
図表3 直近で判断を先送り/見送った企業について、手が止まった場所〔Q20〕 設問文(Q20) 前問でお答えの、直近で判断を先送りしたり見送ったりした企業について、どこで手が止まりましたか。最も頻度の多いものを1つお選びください。(単一回答) 注1)ベース:Q18で「5回以上」「3~4回」「1~2回」のいずれかを選んだ人(n=476)。 注2)グラフ中の選択肢名は文意を保ったまま短縮しています。全文は「3. 調査データ」の調査票をご参照ください。
詰まりを性質で分けると、探索・可読性の問題(資料が見つからない/読み解けない/調べる前にやめた)が32.4%であるのに対し、納得の問題(いま買う理由/成長の道筋/他社との差/数字の前提)は57.1%を占めます。投資家の6割近くは資料にたどり着いており、それでも判断に至っていません。
「良い会社だとは思った」という前置きは重い意味を持ちます。企業の説明は届いており、事業の理解も得られています。それでも投資に至らないのは、「良い会社である」ことと「いま買う理由がある」ことの間に橋が架かっていないためです。多くの開示資料は前者の証明に紙幅を割き、後者──次に何が起きて、それが企業価値をどう動かすのか──をほとんど語っていません。
■Insight 3|見送りは中小型株に集中し、規模ごとに詰まる場所が違う
見送られた企業の規模を尋ねたところ、時価総額1,000億円未満が53.8%を占めました。最も多いのは100億円以上300億円未満(24.2%)です。「規模はわからなかった・意識していなかった」も27.1%あり、これを除いた実数ベースでは、規模を認識できた回答のうち73.8%が1,000億円未満でした。
図表4 直近で判断を先送り/見送った企業の時価総額規模〔Q19〕 設問文(Q19) 判断を先送りしたり見送ったりした企業のうち、直近の1社について、その規模はどのくらいでしたか。 (単一回答) 注)ベース:Q18で見送り経験ありと回答した人(n=476)。
さらに規模別に「手が止まった場所」を見ると、構図が入れ替わります。時価総額100億円未満では「調べること自体をやめた」が21.5%と突出し、探索コストに見合わないと判断されています。100億~300億円では「資料が見つからない」26.1%が最多で、探しには行ったものの到達できていません。一方、300億円を超えると「いま買う理由が分からない」が36.8%(300~1,000億円)、42.5%(5,000億円以上)と最大の詰まりになります。規模が小さいうちは「見つけてもらう」ことが課題であり、規模が大きくなると「納得してもらう」ことが課題になります。
図表5 企業規模別に見た「手が止まった場所」〔Q19×Q20〕 見送り経験者について、Q19(見送った企業の時価総額規模)×Q20(手が止まった場所)のクロス集計(列%)注1)各列は当該規模を選んだ回答者を100とした構成比(%)。枠線付きのセルは列内で最も高い項目。 注2)Q20の選択肢のうち上位6項目を抜粋。「情報はそろっていたが別の理由で見送った」「第三者の分析が見つからなかった」「その他」は省略。 注3)母数が小さい区分を含むため、参考値としてお読みください。
■調査概要
※ 構成比は小数第2位を四捨五入しているため、合計が100.0にならない場合があります。「3つまでの複数回答」の設問は回答計が100.0を超えます。本調査は登録モニターを対象とした調査であり、日本の個人投資家全体の分布を推定するものではありません。
Ishare公式サイト:https://ishare-emh.com/
----------------------------------------------------
Ishare 会社概要
Purpose :投資情報市場を深化する
会社名 :株式会社Ishare
所在地 :東京都千代田区大手町1-7-2 東京サンケイビル27F
設立 :2021年9月
代表者 :長谷川 翔平
事業内容
リサーチ・コミュニティ・プラットフォーム「Ishare」の開発・運営
フリーアナリストレポートの執筆・公開
会社HP :https://corporate.ishare-emh.com/
----------------------------------------------------
本記事はアフィリエイトプログラムによる収益を得ている場合があります