

画像クレジット:Zhang Guorong/VCG via AP Images
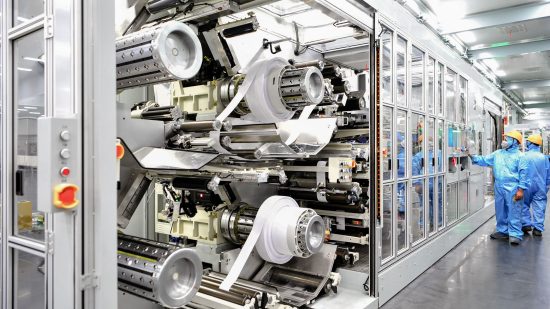
トランプ政権は8月下旬、国家非常事態を宣言する大統領令で、中国製バッテリーを送電網規模の蓄電システムに使うことを事実上禁じた。だが現在、こうした施設のほとんどは中国製セルを使っている。国内生産が需要を満たすのは2030年代後半になる可能性もある。
米国のエネルギー貯蔵市場は急速な成長を記録し続けている。バッテリーは風力や太陽光といった間欠性再生可能エネルギーの電力を蓄えるのに役立つため、この成長は送電網の強化、信頼性の向上、そして二酸化炭素排出量削減に大きく貢献する。
問題は、こうした成長が安価な中国製バッテリーの助けを借りて実現しているという点だ。ただし、米国の中国依存を低減しようとする組織的な取り組みも進んでいる。直近では、8月下旬のトランプ政権による大統領令において国家非常事態が宣言され、中国製バッテリーを送電網規模のエネルギー貯蔵システムに使用することが事実上禁止された。
重要なエネルギー技術を単一の供給源に依存することを減らすべきだという主張には一定の説得力がある。しかし、こうした緊張関係は、私にとってより広い問いを提起する。各国は安価で入手可能な技術を活用すべきか、それとも主要な供給源を遮断してたとえコストが高くついても自国の製造拠点の発展を促すべきか、という問いだ。
米国がバッテリー・サプライチェーンにおける中国の影響力から脱却しようとするのは、今に始まったことではない。近年活用されてきた主要な政策手段の一つが、新技術の普及を促すために設計された税額控除の制限だ。対象となるプロジェクトの種類を絞り込むことで、国内技術のコストを引き下げ、割安な輸入品との競争力を高めることができる。
2022年、米国政府は「インフレ抑制法(IRA)」の一環として税額控除を設計し、バッテリーの鉱物が採掘・加工・リサイクルされる場所、およびバッテリー本体と部品が組み立てられる場所を制限した。
これらの税額控除は2025年に見直されたが、トランプ政権も同様の方針を踏襲している。新たな法律では、2026年以降、新規エネルギー貯蔵プロジェクトに使用される材料コストの55%以上を中国およびその他の制限対象国以外から調達しなければ、税額控除の対象とならないことが求められている。
関税も忘れてはならない。バッテリーに対する輸入関税は1月に7.5%から25%に引き上げられた。
しかし、新たな大統領令はより踏み込んだ措置だ。国家安全保障上のリスクをもたらす「外国製の大規模電力システム用電気設備」の設置を禁止するものであり、バッテリーエネルギー貯蔵システムに加え、インバーターや変圧器も明示的に対象として挙げられている。
「全面禁止は少々驚きであり、米国内の事業者にとって懸念材料となっています」。エネルギー業界の調査会社ベンチマーク・ミネラル・インテリジェンス(Benchmark Mineral Intelligence)でエネルギー貯蔵・エネルギー部門主任を務めるシャン・トムークはこう語る。
エネルギー分野の調査会社ブルームバーグNEF(BloombergNEF)の分析によると、この措置は近い将来、送電網連系型エネルギー貯蔵プロジェクトの導入を遅らせる可能性が高い。開発事業者が規制の詳細を待つ間、プロジェクトが遅延するおそれがある。
年内に示される見込みのエネルギー省からの詳細なガイダンス次第では、一部のプロジェクトが国内生産品であれ他国からの輸入品であれ、セルの代替調達先を探す必要が生じる可能性がある。ブルームバーグNEFのエネルギー貯蔵アナリスト、菊間一柊によれば、これらは中国からの輸入品より高価になる可能性が高い。「最悪の場合、プロジェクトが中止になることもあり得ます」と菊間は言う。
技術的には、この大統領令は既存のエネルギー貯蔵施設にも適用されるが、バッテリーの原産地を理由に稼働停止となる可能性は低い。現在、こうした施設のほとんどが中国製バッテリーを使用しているため、大統領令を文字通りに執行すれば、米国の送電網に設置されたバッテリーエネルギー貯蔵システムのほぼすべてを撤去することになると、菊間は指摘する。
長期的には、米国はいずれ自国のバッテリー需要を自給できるようになるだろう。2030年頃には十分な生産能力を確保できる見通しだ。しかし、一部の工場が本格稼働や全能力での操業に至らない可能性があり、国内供給が実際に需要を満たすのは2030年代後半になるかもしれない。
LGエナジーソリューション(LG Energy Solution)、サムスンSDI(Samsung SDI)、フォード(Ford)、SKオン(SK On)の新工場は2027年までに稼働または増産が予定されている。皮肉なことに、EV(電気自動車)市場の減速が追い風となっており、もともと車載用バッテリー向けに設計された工場の一部が、送電網用バッテリーのセル製造へと転換しつつある。
しかし、それにはコストが伴う。現在、米国で生産されるバッテリーは中国製に比べてまだ大幅に高価だ。韓国など他国からの輸入品に切り替えた場合も、コストは高くなる可能性が高い。
これは米国にとどまらず、バッテリーの問題を超えた重要な課題だ。中国は太陽光パネルや電池といった技術において、世界の大半の国々をはるかにリードしている。長年にわたる政府支援と研究・製造における豊富な経験を通じて、中国はエネルギー分野の強国となっている。
世界がこの状況にどう対処するかを模索する中で、維持すべき微妙な政治的均衡がある。排出量とエネルギーコストを大幅に削減できる安価な技術が手の届くところにある一方で、重要技術を特定の一国に過度に依存することにはリスクが伴いうる。
本記事はアフィリエイトプログラムによる収益を得ている場合があります