世界のAIデータセンター電力インフラ市場、2034年に307億米ドル規模へ拡大予測 ― 生成AI・GPU需要の急増を背景に年平均11.0%成長
STRATISTICS MARKET RESEARCH CONSULTING
2026年11月02日


STRATISTICS MARKET RESEARCH CONSULTING
AIデータセンターの電力需要増加が市場成長を牽引。電力配電システムが最大市場シェアを占め、アジア太平洋地域では最も高い成長率が見込まれる。
Stratistics Market Research Consulting Pvt Ltd(以下、Stratistics MRC)は、最新の市場調査レポート「AI Data Center Power Infrastructure Market Forecasts to 2034 - Global Analysis」を発表しました。
本調査によると、世界のAIデータセンター電力インフラ市場は2026年の133億米ドルから2034年には307億米ドルに達し、予測期間中に年平均成長率(CAGR)11.0%で成長すると予測されています。
生成AI、大規模言語モデル(LLM)、機械学習、高性能コンピューティング(HPC)の普及に伴い、AIデータセンターにおける電力需要が急速に増加しています。特にGPUを大量に搭載した高密度サーバーの導入が進む中、安定した電力供給、効率的な電力配分、停電対策、エネルギー管理の高度化が重要な課題となっています。
AIデータセンター電力インフラ市場の概要
AIデータセンター電力インフラとは、人工知能関連の計算処理を行うデータセンターに対し、安定的かつ効率的に電力を供給するための電気設備および関連システムを指します。
主な構成要素には、変圧器、無停電電源装置(UPS)、発電機、配電盤、開閉装置、電力変換装置、蓄電池、エネルギー貯蔵システム、電力監視・制御システムなどが含まれます。
これらの設備は、GPUサーバー、AIアクセラレータ、冷却装置、ネットワーク機器などに必要な電力を供給するとともに、電力効率、設備の信頼性、拡張性、運用継続性の向上に貢献します。
国際エネルギー機関(IEA)によると、世界のデータセンターの電力消費量は2024年に約415TWhに達し、世界全体の電力消費量の約1.5%を占めました。
さらに、2030年には約945TWhへと倍増以上になると予測されており、データセンター向け電力インフラの拡充が重要性を増しています。
市場成長を牽引する主な要因1. 生成AI・GPUコンピューティング需要の急増
生成AI、大規模言語モデル、機械学習、AI推論サービスの普及により、データセンターで処理される計算負荷が増加しています。
特にGPUベースのサーバーやAI専用アクセラレータは高い電力を必要とするため、従来のデータセンターと比較してラック当たりの電力密度が高くなる傾向があります。
この変化に対応するため、データセンター事業者は高容量変圧器、UPS、配電設備、バックアップ電源、電力監視システムへの投資を拡大しています。
AIワークロードの増加は、電力インフラの大容量化だけでなく、電力供給の安定性、柔軟性、拡張性を高める技術への需要も押し上げています。
2. ハイパースケールデータセンターの拡大
クラウドサービスやAI関連サービスの需要増加に伴い、大規模なハイパースケールデータセンターの建設が進んでいます。
こうした施設では、大量のサーバーを安定稼働させるために、高容量の電力配電ネットワーク、冗長化された電源設備、高効率な電力変換システムが必要となります。
また、施設の新設だけでなく、既存データセンターの電力設備更新や容量拡張も市場成長を支える要因となっています。
3. 高度な電力監視・管理技術の導入
AIデータセンターでは、計算処理の種類や稼働状況によって電力需要が変動するため、リアルタイムでの電力監視と効率的な制御が重要になります。
スマート配電設備、デジタル監視プラットフォーム、予測分析、自動制御システムなどの導入により、電力利用効率の改善や設備障害の予防が期待されています。
これらの技術は、電力負荷の最適化、設備の予防保全、電力供給の安定化を支援し、データセンター全体の運用効率向上に貢献します。
電力配電システムが最大市場シェアを占める見通し
本調査では、AIデータセンター電力インフラ市場を以下の5つのコンポーネントに分類しています。
電力配電システム(Power Distribution Systems)バックアップ電源システム(Power Backup Systems)電力変換システム(Power Conversion Systems)電力監視・制御システム(Power Monitoring & Control Systems)オンサイト発電システム(On-site Power Generation Systems)
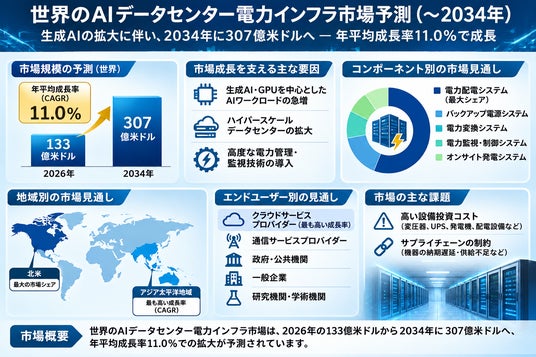
このうち、電力配電システムが予測期間中に最大の市場シェアを占めると予測されています。
電力配電システムは、電力会社から供給される電力や施設内で発電された電力を、サーバーラック、冷却設備、ネットワーク機器などに適切に分配するための基盤設備です。
AIデータセンターでは、高密度な計算環境において安定した電力供給が不可欠であり、配電設備の信頼性と拡張性が施設全体の運用性能に大きく影響します。
データセンターの大規模化と電力需要の増加により、高効率で柔軟な電力配電インフラの重要性が高まっています。
クラウドサービスプロバイダーが最も高い成長率を記録する見込み
エンドユーザー別では、クラウドサービスプロバイダーが予測期間中に最も高い年平均成長率を示すと予測されています。
クラウドベースのAIアプリケーション、生成AIサービス、機械学習プラットフォームの普及に伴い、クラウド事業者はAI処理能力を備えたデータセンターへの投資を拡大しています。
これにより、大容量配電設備、UPS、電力変換装置、監視システム、オンサイト発電設備などへの需要が増加しています。
特に、AI向け計算リソースの継続的な拡充と高いサービス可用性への要求が、信頼性の高い電力インフラへの投資を後押ししています。
北米が最大市場、アジア太平洋地域が最も高い成長率を記録北米市場の動向
地域別では、北米が予測期間中に最大の市場シェアを維持すると見込まれています。
北米には、大手テクノロジー企業、クラウドサービスプロバイダー、AI開発企業が集積しており、ハイパースケールデータセンターやAI専用施設への投資が進んでいます。
AIワークロードの増加に伴い、高容量配電設備、バックアップ電源、電力監視システム、オンサイト発電設備などへの需要が拡大しています。
既存のデータセンター産業基盤と継続的なAI関連投資が、北米市場の成長を支えています。
アジア太平洋市場の動向
アジア太平洋地域は、予測期間中に最も高いCAGRを記録すると予測されています。
中国、日本、インド、韓国、シンガポールなどでは、デジタルトランスフォーメーション、クラウドサービス、AI関連投資の拡大を背景に、データセンターの新設や設備増強が進んでいます。
AI処理能力の拡大に伴い、安定した電力供給、高効率な冷却設備、高密度コンピューティングに対応した電力インフラへの需要が高まっています。
こうした動向は、電力配電、バックアップ電源、電力変換、監視・制御、発電関連技術を提供する企業に新たな事業機会をもたらすと考えられます。
日本市場への示唆
日本では、生成AIの普及、クラウドサービスの利用拡大、企業のデジタル化を背景に、データセンターの電力供給能力と運用効率の向上が重要な課題となっています。
特に、AI処理に対応する高密度サーバーの導入が進むことで、従来の電力設備では対応が難しいケースも想定されます。
今後、日本市場では以下の分野において事業機会が広がる可能性があります。
大容量UPSおよびバックアップ電源システム高効率変圧器・配電設備AIデータセンター向け電力監視・制御システム蓄電池・エネルギー貯蔵システムオンサイト発電および分散型電源既存データセンターの電力設備更新・増強高密度サーバー向け電力供給技術電力使用効率の改善に向けたエネルギー管理ソリューション
また、電力供給の信頼性に加え、エネルギー効率、設備の冗長性、災害対応能力なども重要な評価要素となると考えられます。
日本の電機メーカー、電力設備メーカー、エネルギー関連企業、データセンター事業者にとって、AIインフラの高度化は中長期的な成長機会につながる可能性があります。
市場拡大における課題
AIデータセンター電力インフラ市場は高い成長が期待される一方、設備投資負担とサプライチェーン上の制約が課題となっています。
AI向けデータセンターでは、変圧器、UPS、発電機、開閉装置、配電設備、蓄電システム、監視装置など、多くの高性能設備が必要となります。
これらの設備の導入に加え、設置工事、保守、既存設備の更新にも多額の投資が必要です。
さらに、世界的な需要増加により、変圧器や発電設備などの納期が長期化する場合、データセンターの建設計画や稼働開始時期に影響が生じる可能性があります。
こうした課題への対応として、設備調達の多様化、電力設備の標準化、効率的なエネルギー管理、段階的な設備拡張などが重要になると考えられます。
主要企業と競争環境
世界のAIデータセンター電力インフラ市場では、電力設備メーカー、エネルギー関連企業、データセンター向けインフラソリューション企業が競争しています。
本調査で取り上げる主な企業は以下のとおりです。
Vertiv、Schneider Electric、Eaton、ABB、GE Vernova、Siemens、nVent Electric、Delta Electronics、Caterpillar、Cummins、Legrand、三菱電機、Generac Power Systems、Powell Industries、Bloom Energy、Constellation Energy、Vistra Corp.、NextEra Energy。
市場では、電力設備の供給能力に加え、エネルギー効率、システムの信頼性、モジュール化、導入期間の短縮、監視・制御技術、保守サービスなどが重要な競争要素となっています。
特に、AIデータセンターの高密度化に対応した電力供給ソリューションや、発電・配電・冷却を統合したインフラ技術への関心が高まっています。
また、データセンター事業者と電力設備メーカーの協業により、設備導入の迅速化と電力利用効率の改善を目指す動きも進んでいます。
主要企業の最近の動向2025年11月:Schneider Electricが19億米ドル規模の供給能力契約を発表
Schneider Electricは、2025年11月、売上高ベースで総額19億米ドルに相当する2段階の供給能力契約を発表しました。
この契約には、プレハブ型電力モジュールの供給や、北米における冷却設備の導入が含まれています。
同社は、米国ラスベガスで開催されたInnovation Summit North Americaにおいて、この取り組みを発表しました。
データセンターの電力・冷却インフラの高度化と、設備導入の効率化に関連する動きとして注目されます。
2025年11月:VertivとCaterpillarがデータセンター向けエネルギー最適化で協業
VertivとCaterpillarは、2025年11月、データセンター向けの高度なエネルギー最適化ソリューションの開発に向けた戦略的協業を発表しました。
この取り組みでは、Vertivの電力配電・冷却ソリューションと、Caterpillarおよび同社子会社Solar Turbinesの発電技術を組み合わせます。
事前設計された統合アーキテクチャを提供することで、設備導入の簡素化、電力供給開始までの期間短縮、データセンター運用性能の最適化を目指しています。
2025年6月:EatonがUltra PCS Limitedの買収契約を発表
Eatonは、2025年6月、Cobham Ultra GroupからUltra PCS Limitedを15億5,000万米ドルで買収する契約を締結したと発表しました。
Ultra PCSは、航空宇宙分野における安全性およびミッションクリティカルシステム向けの技術を提供しています。
この買収はEatonの航空宇宙関連事業の強化を目的とするものであり、同社の事業ポートフォリオ拡大の一環です。
調査対象と市場セグメンテーション
本レポートでは、世界のAIデータセンター電力インフラ市場を、コンポーネント、データセンターの種類、導入形態、電力容量、Tier基準、エンドユーザー、地域別に分析しています。
コンポーネント別電力配電システムバックアップ電源システム電力変換システム電力監視・制御システムオンサイト発電システムデータセンターの種類別ハイパースケールデータセンターコロケーションデータセンター企業向けデータセンターエッジデータセンター導入形態別新規建設既存設備の改修・拡張電力容量別50MW未満50MW~100MW101MW~250MW250MW超Tier基準別Tier I・Tier IITier IIITier IVエンドユーザー別クラウドサービスプロバイダー通信サービスプロバイダー政府・公共機関一般企業研究機関・学術機関地域別北米欧州アジア太平洋南米その他の地域(中東・アフリカ)
日本を含む主要国について、国別市場動向、成長機会、競争環境を分析しています。
調査レポートの主な内容
本レポートでは、2023年から2034年までの市場データと予測を提供し、以下の項目を分析しています。
世界および地域・国別の市場規模と市場シェアコンポーネント別・データセンター種類別の市場分析導入形態別・電力容量別・Tier基準別の市場予測市場成長要因、制約、機会、リスク主要企業の競争環境と事業戦略主要企業の財務情報および最近の事業動向電力インフラ技術とサプライチェーンの動向新規参入企業および既存企業に向けた戦略的提言
また、レポート購入者には、実現可能性の確認を条件とする特定国の市場予測、追加企業のプロファイリング、SWOT分析、競合ベンチマーキングなど、所定の無料カスタマイズオプションを提供しています。
今後の市場展望
生成AI、大規模言語モデル、AIアクセラレータ、高性能コンピューティングの普及により、データセンターにおける電力インフラの重要性は今後さらに高まると予想されます。
特に、GPUサーバーの高密度化やハイパースケールデータセンターの拡大に伴い、大容量かつ高効率な電力配電システム、バックアップ電源、電力監視・制御技術への需要が拡大する見通しです。
また、電力設備の信頼性向上、エネルギー利用効率の改善、電力供給の安定化を目的とした技術開発や設備投資も進むと考えられます。
Stratistics MRCは、世界のAIデータセンター電力インフラ市場が2034年に307億米ドル規模へ拡大すると予測しており、同市場がAI関連インフラ投資における重要な成長分野の一つになると分析しています。
調査レポートについて
レポート名: AI Data Center Power Infrastructure Market Forecasts to 2034 - Global Analysis By Component, Data Center Type, Deployment Type, Power Capacity, Tier Standard, End User and By Geography
調査会社: Stratistics Market Research Consulting Pvt Ltd
予測期間: 2026年~2034年
調査対象: 世界のAIデータセンター電力インフラ市場
調査内容: 市場規模、市場予測、成長要因、コンポーネント別分析、データセンター種類別分析、地域別分析、競争環境、主要企業動向
Stratistics MRCについて
Stratistics Market Research Consulting Pvt Ltdは、さまざまな産業分野を対象に市場調査、業界分析、市場予測、競争環境分析を提供する市場調査・コンサルティング企業です。
企業の市場参入、事業拡大、製品開発、投資判断、競争戦略の策定を支援するため、グローバル市場および地域市場に関する調査情報を提供しています。
本レポートでは、AIデータセンター電力インフラ市場の成長動向、技術革新、地域別の事業機会、主要企業の競争環境を包括的に分析しています。
本記事はアフィリエイトプログラムによる収益を得ている場合があります